


导读: 央行授权数字货币,远不止"合法"两个字那么简单央行对数字货币的授权,不是盖个章写合法就完事,它背后是一整套从发行、流通到监管的框架设计,直接关系到你的钱花出去和收回来到底归谁兜底。和USDT、USDC这类私人稳定币有本质区别——它们的储备金是商业银行存款或国债,而央行数字货币不需要这一层。...
央行授权数字货币,远不止"合法"两个字那么简单
央行对数字货币的授权央行授权数字货币,远不止"合法"两个字那么简单,不是盖个章写"合法"就完事,它背后是一整套从发行、流通到监管的框架设计,直接关系到你的钱花出去和收回来到底归谁兜底。
发行权集中在央行,商业银行只是代发和运营角色。你钱包里的数字人民币,底层锚定的是国家信用,不是某家科技公司的资产负债表。和USDT、USDC这类私人稳定币有本质区别——它们的储备金是商业银行存款或国债,而央行数字货币不需要这一层。
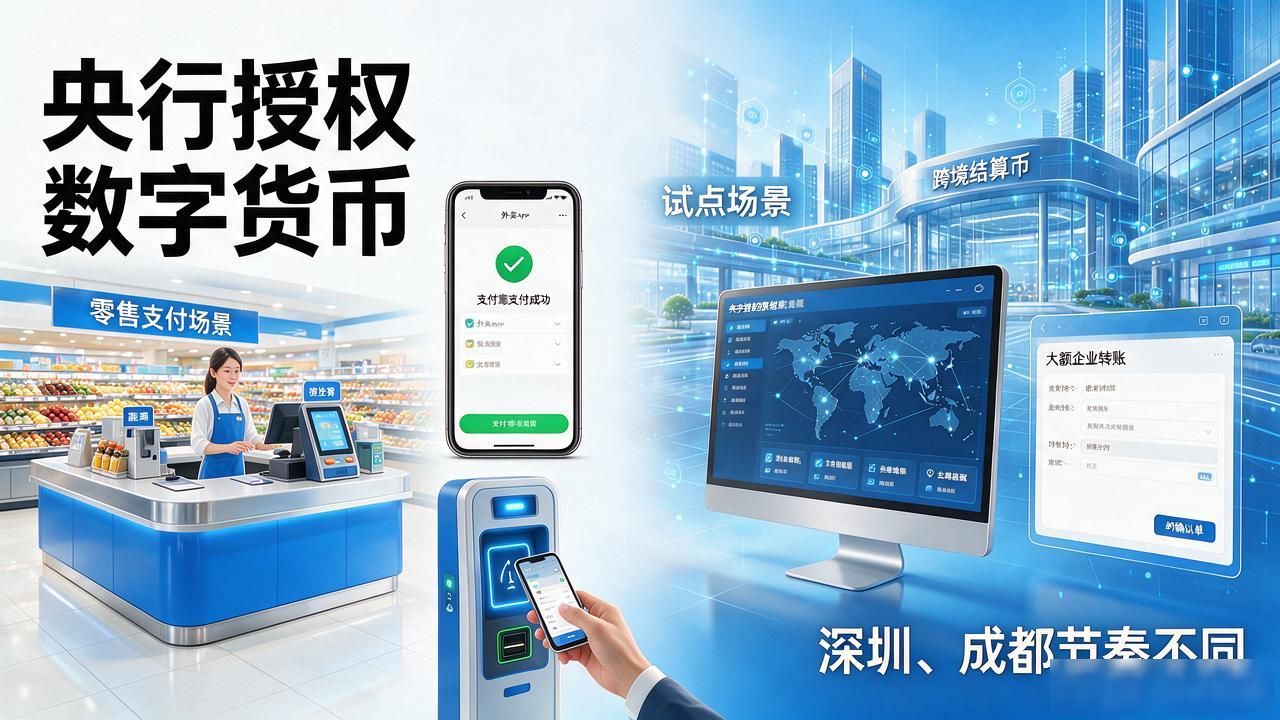
授权不是一刀切。零售支付场景落地最快数字货币央行授权,超市、外卖、公共交通都能用了。但跨境结算、大额企业转账还在试点阶段。央行授权的范围是渐进式推开的,深圳和成都的节奏就不一样,你所在城市的可用场景可能比全国平均值少一截。
监管层面,授权意味着反洗钱和KYC合规直接写进系统底层。数字人民币不是"匿名"工具,大额交易有阈值,跨行转账要实名。在街边小摊花两三百块没问题,但想用它走一笔大额资金,技术上就过不了那道闸。
对普通人最实在的一条:数字人民币和现金法律地位完全等同,商家原则上不能拒收。但"不能拒收"目前更多是原则性规定,具体到某个县城的小店,执行细则还有差异。央行授权给了你底气,落地速度各地却不一。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://jcxnews.com/fgrg/1018.html