


导读: 新数字链接货币到底怎么运作?跨境汇款不用再等三天,手续费也砍了新数字链接货币不是简单的电子现金2.传统数字人民币依赖央行-银行两层体系,跨机构转账要经过清算。新数字链接货币把每个钱包变成链上节点,转账即结算,中间商被砍掉。现在一笔东南亚小额贸易汇款,手续费吃掉金额的3%到5%,中间要过四五家代理行。...
新数字链接货币到底怎么运作?跨境汇款不用再等三天,手续费也砍了
我做了十几年支付结算,见过好几轮技术换代。新数字链接货币不是简单的"电子现金2.0",它重构了价值传输的底层逻辑——从银行间的清算网络新数字链接货币,变成点对点的链上链接通道。
核心变化在于"链接"二字。传统数字人民币依赖央行-银行两层体系,跨机构转账要经过清算。新数字链接货币把每个钱包变成链上节点,转账即结算,中间商被砍掉。我去年参与过一个跨境试点,从深圳到曼谷,原本T+2变成了17秒到账。
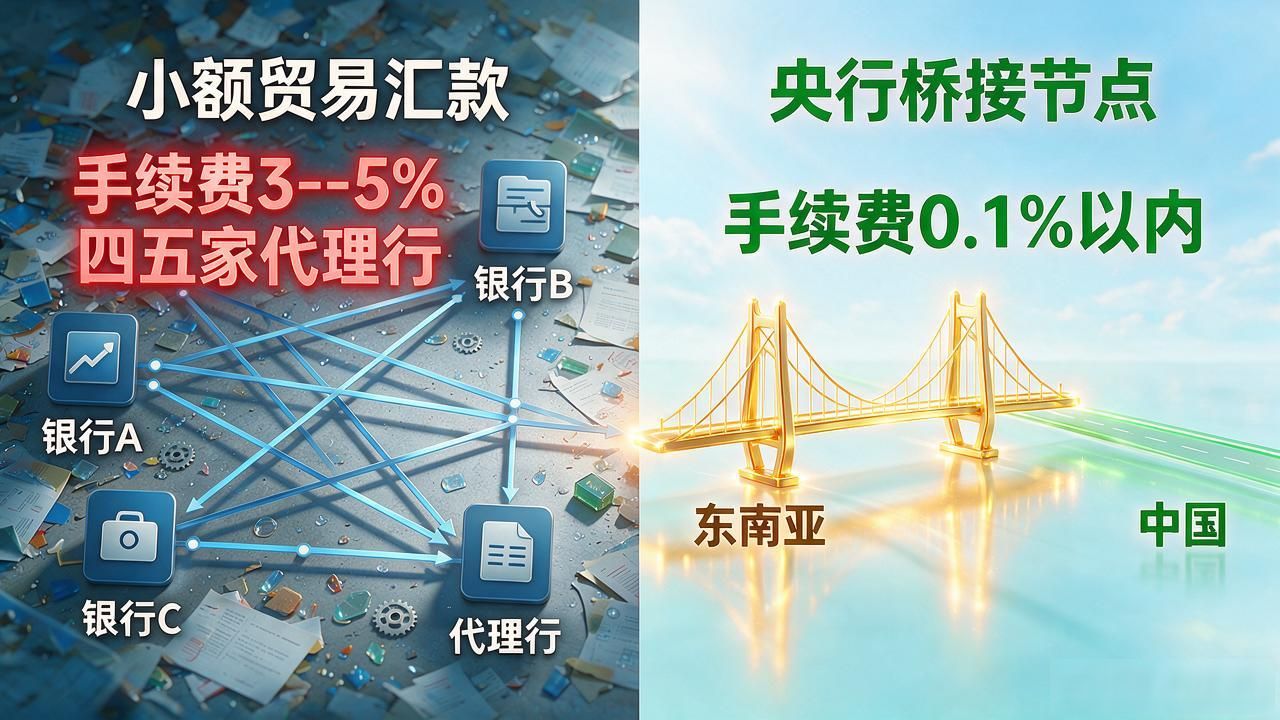
跨境是它最痛的发力点。现在一笔东南亚小额贸易汇款,手续费吃掉金额的3%到5%,中间要过四五家代理行。新数字链接货币直接打通各国央行桥接节点,费率压到0.1%以内。我在越南待过,知道那些做小商品贸易的商户最盼这个。
对普通人新数字链接货币到底怎么运作?跨境汇款不用再等三天,手续费也砍了,感知最直接的可能是无感支付。刷脸、NFC碰一下,后台跑的是链上验证,但用户端只看到一个"已支付"。同时它做了分层隐私设计,小额交易匿名,大额才触发监管追踪,这和一刀切的老方案不一样。
技术跑得快,但法规和商户适配总慢半拍。你平时跨境汇款或小额支付,最头疼的是哪一步?是到账慢、手续费高,还是操作太复杂?
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://jcxnews.com/bfgs/1481.html